锂电池负极材料:从石墨化加工到碳素制品供应的产业链深度解析
在新能源汽车与储能产业高速扩张的背景下,锂电池负极材料作为决定电池能量密度、循环寿命与快充性能的关键一环,正受到产业链上下游的持续关注。据行业研究机构统计,2023年全球锂电池负极材料出货量已突破150万吨,其中人造石墨负极占比超过85%,中国企业在全球供给中占据主导地位。本文从材料体系、加工工艺、产业格局与选型要点四个维度展开分析,为采购方与从业者提供参考。
一、负极材料的技术路线与性能分野
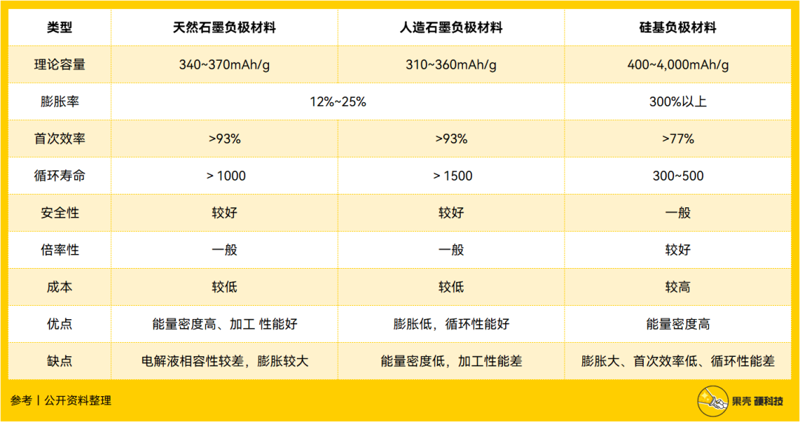
当前商业化应用的负极材料主要分为天然石墨、人造石墨、硅碳复合与钛酸锂四类。天然石墨成本较低、克容量适中,但循环性能与倍率性能存在短板;人造石墨通过石墨化高温处理获得更规整的层状结构,在循环寿命与快充表现上优势明显,成为动力电池的主流选择。硅碳负极理论克容量可达石墨的十倍以上,但体积膨胀问题尚未完全解决,目前多用于圆柱电池与特定高能量密度场景。
从技术指标看,人造石墨负极的比容量通常在340—365mAh/g区间,首次效率可达92%以上,压实密度与振实密度直接影响极片涂布质量。采购方在评估锂电池材料生产商时,需重点关注粒度分布D50、比表面积BET、灰分含量等参数的一致性,这些指标波动会直接传导至电芯的批次稳定性。
二、石墨化加工:负极材料成本与品质的分水岭
石墨化是负极材料生产中最耗能、也是决定晶体结构完善程度的核心工序。以艾奇逊炉与箱式炉为代表的石墨化加工工艺,能耗占负极材料总成本的30%—40%。近年来,连续式石墨化炉与回转窑技术的推广,使单位电耗从早期的6000kWh/吨降至4500kWh/吨左右,部分先进产线已逼近4000kWh/吨水平。
值得关注的是,石墨化产能的区域布局与电价水平高度相关。内蒙古、四川、云南等低电价地区聚集了大量石墨化加工产能,而江西凭借区位交通与产业配套优势,在中游碳素制品加工与负极材料批发环节形成了较为完整的供应链集群。亿晨新能源所在的江西锂电池材料产业带,正是这一分工格局的典型缩影。
三、碳素制品厂家的角色:从原料到成品的衔接
负极材料产业链中,碳素制品厂家承担着承上启下的作用。上游对接石油焦、针状焦、沥青焦等原料供应,下游服务电芯厂与负极材料集成商。碳素电极生产与碳素制品加工环节的品控能力,直接影响负极材料的杂质含量与结构一致性。
- 原料甄别:针状焦的硫含量、灰分与真密度决定石墨化后的成品品质,进口与国产焦源的批次差异需通过均化配料加以平衡。
- 粉碎整形:气流粉碎与机械整形工艺影响颗粒形貌,球形度高的产品在压实与倍率性能上更具优势。
- 包覆改性:沥青包覆与表面处理可降低比表面积、改善首次效率,是高端人造石墨负极的标配工序。
- 石墨化与筛分:高温提纯后经多级筛分与除磁,确保磁性异物控制在ppm级别。
四、选型与供应:采购方应关注的四个维度
对于电芯企业与新能源材料供应采购方而言,负极材料的选型不能仅看报价。其一,需核验供应商的石墨化加工能力是自建还是外协,外协比例过高会带来交期与品质的不确定性;其二,关注批次一致性数据,要求提供连续三个批次的粒度、比表面积与电化学性能检测报告;其三,评估碳素制品加工环节的除磁与筛分设备水平,磁性异物是引发电芯自放电的主要诱因之一;其四,考察负极材料批发的物流半径与仓储条件,负极材料易吸潮,包装与存储环境对水分指标影响显著。
从产业趋势看,随着动力电池对快充与低温性能要求提升,二次造粒、表面包覆与复合石墨化等工艺正在成为人造石墨负极的升级方向。具备碳素制品加工纵深能力、能够稳定供应石墨化加工服务的企业,将在新一轮产能出清中占据更有利的位置。对于采购方而言,选择产业链条完整、检测体系健全的合作伙伴,比单纯比价更具长期价值。